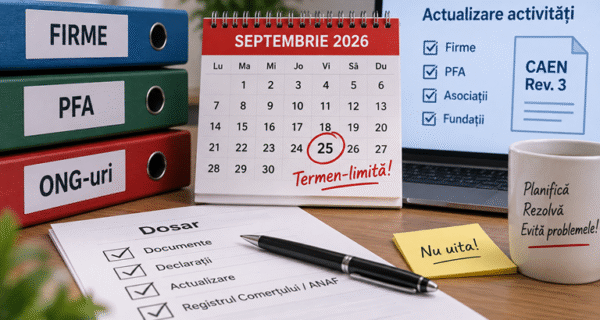
Firmele, PFA-urile, dar și asociațiile și fundațiile trebuie să fie atente la trecerea la noua clasificare CAEN Rev.3. Perioada de implementare de 18 luni se încheie la 25 septembrie 2026, însă procedura nu este aceeași pentru toate entitățile: profesioniștii înregistrați în Registrul Comerțului fac actualizarea prin ONRC, în timp ce entitățile care nu au această obligație trebuie să opereze modificările și în evidențele fiscale ale ANAF.
CAEN Rev.3 a intrat în vigoare la 1 ianuarie 2025 și a adus o nouă clasificare a activităților din economia națională. Pentru trecerea de la vechea versiune a fost stabilită o perioadă de implementare de 18 luni, calculată începând cu 25 martie 2025. În această perioadă sunt recunoscute atât CAEN Rev.3, cât și versiunea precedentă.
Prin urmare, data de 25 septembrie 2026 marchează finalul acestei perioade de tranziție.
Firmele și PFA fac actualizarea prin Registrul Comerțului
Pentru contribuabilii care au obligația înscrierii mențiunilor în Registrul Comerțului, ANAF precizează că actualizarea codului CAEN se realizează potrivit procedurii stabilite pentru implementarea CAEN Rev.3 la Registrul Comerțului.
Actualizarea este importantă deoarece trecerea la CAEN Rev.3 nu presupune în toate cazurile doar înlocuirea unui cod vechi cu unul nou. Unele activități au fost reclasificate, iar corespondența trebuie făcută în funcție de activitatea efectiv desfășurată.
Și ONG-urile sunt vizate
O categorie care poate fi trecută cu vederea este cea a asociațiilor și fundațiilor. Hotărârea Guvernului care reglementează tranziția precizează expres că sistemul CAEN se aplică inclusiv fundațiilor și asociațiilor, alături de operatorii economici și alte persoane juridice.
În cazul contribuabililor care nu au obligația înscrierii în Registrul Comerțului, procedura este diferită. ANAF arată că aceștia declară actualizarea codului CAEN la organul fiscal competent după modificarea codului în documentele care le autorizează activitatea. Declarația de mențiuni trebuie depusă în termen de 15 zile de la modificarea acestor documente.
Pentru persoanele juridice, asocieri și alte entități fără personalitate juridică, ANAF are în prezent formularul 010 – Declarație de înregistrare fiscală/Declarație de mențiuni/Declarație de radiere, care se transmite exclusiv prin mijloace electronice.
25 septembrie nu trebuie confundat cu termenul de 15 zile
Aici este diferența importantă. 25 septembrie 2026 reprezintă finalul perioadei generale de implementare a CAEN Rev.3, în timp ce termenul de 15 zile menționat de ANAF pentru entitățile care nu se înregistrează la Registrul Comerțului se calculează de la momentul modificării codului CAEN în documentele care le autorizează activitatea.
Așadar, firmele, PFA-urile, asociațiile și fundațiile care nu au clarificat încă situația codurilor lor CAEN ar trebui să verifice în ce categorie se încadrează și ce procedură trebuie urmată.
Nu aș introduce în articol amenințări cu amenzi sau sancțiuni automate după 25 septembrie, pentru că documentele oficiale verificate stabilesc perioada de implementare și procedurile de actualizare, dar nu justifică formularea că toate entitățile care nu au făcut modificarea până la acea dată vor fi automat amendate.